El Consistorio abre el procedimiento para aplicar una rebaja fiscal municipal
El Ayuntamiento de Cáceres ha iniciado la tramitación administrativa para modificar las ordenanzas fiscales que regulan el Impuesto sobre Bienes Inmuebles (IBI) y el Impuesto sobre Vehículos de Tracción Mecánica (IVTM), conocido como impuesto de circulación, con el objetivo de aplicar una reducción generalizada de carga fiscal sobre inmuebles y vehículos en la ciudad.
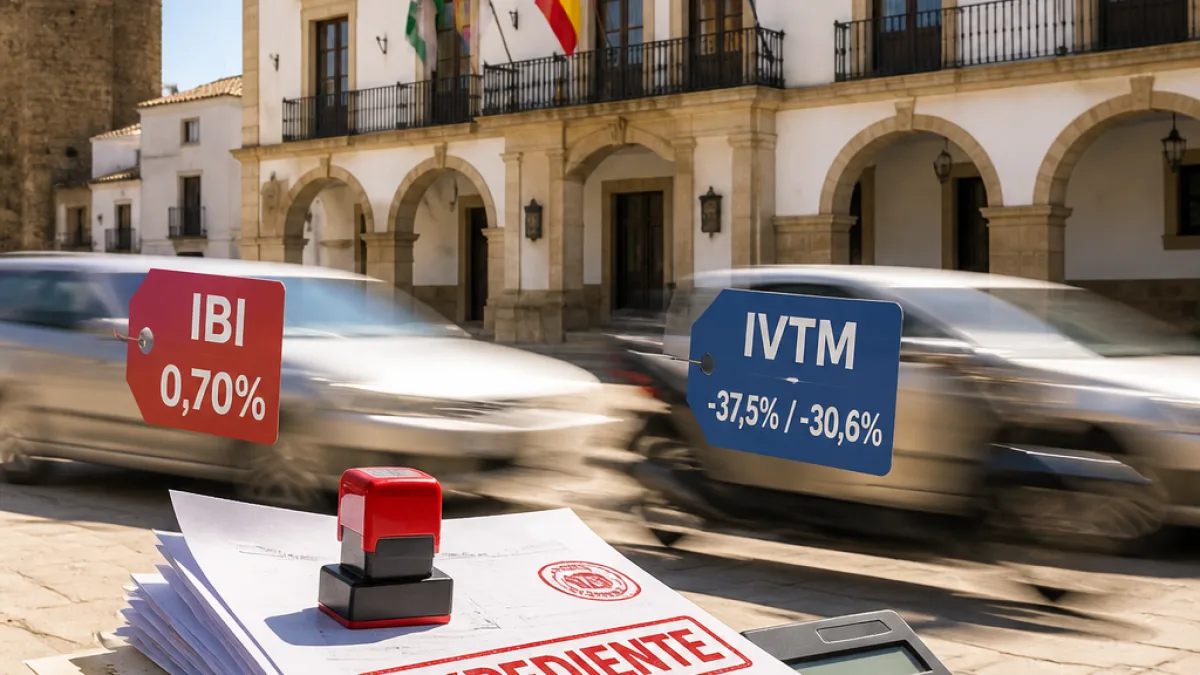
Según la nota oficial remitida por el Consistorio, la revisión del IBI contempla una disminución del tipo impositivo aplicable a los inmuebles de naturaleza urbana, que pasaría del 0,72% actual al 0,70%. Además, la modificación plantea fijar ese mismo tipo impositivo del 0,70% para los inmuebles no residenciales con valor catastral superior a 350.000 euros, que en la actualidad tributan al 1%.
Descuentos significativos en el impuesto de circulación
En lo que respecta al IVTM, el expediente municipal recoge la actualización del cuadro de tarifas del tributo con una "rebaja generalizada" que, según el Ayuntamiento, beneficiará a la práctica totalidad de los propietarios de vehículos de la ciudad. Las reducciones afectarán a turismos, camiones, autobuses, tractores, remolques y la mayoría de las motocicletas, manteniéndose sin cambios únicamente las tarifas vigentes para ciclomotores y motocicletas de hasta 125 centímetros cúbicos.
El Consistorio subraya que los mayores efectos de la bajada se producirán en:
- Turismos de 20 o más caballos fiscales, cuya cuota se reducirá en 84 euros (una disminución del 37,5%).
- Motocicletas de más de 1.000 centímetros cúbicos, que pagarán 37 euros menos, lo que supone una reducción del 30,6%.
- Resto de categorías: una reducción general situada entre el 8% y el 11%, según el Ayuntamiento.
La modificación del impuesto sobre vehículos supone la primera rebaja prevista en esta legislatura, ejecutada mediante la actualización del cuadro de tarifas, según el Consistorio.
Alcance y efectos esperados
El Ayuntamiento ha presentado la iniciativa como una política fiscal que alcanzará a "miles de contribuyentes cacereños" y que, junto a la revisión del IBI, pretende aliviar la presión tributaria sobre hogares y empresas locales. La medida abre ahora el plazo para la tramitación administrativa correspondiente, que incluye los periodos de exposición pública y audiencia antes de la aprobación definitiva por los órganos municipales competentes.
| Concepto | Situación actual | Propuesta |
|---|---|---|
| Tipo IBI (inmuebles urbanos) | 0,72% | 0,70% |
| Tipo IBI (no residenciales >350.000 €) | 1,00% | 0,70% |
| Turismos ≥20 CV | — | -84 € (‑37,5%) |
| Motocicletas >1.000 cc | — | -37 € (‑30,6%) |
Fuentes municipales precisan que la reducción del IBI es de carácter general sobre el tipo impositivo y que, respecto al IVTM, la adaptación de tarifas busca equilibrar la carga tributaria entre las distintas categorías de vehículos. No obstante, la tramitación deberá superar los trámites legales y administrativos habituales antes de entrar en vigor, momento en el que se conocerán con precisión los beneficiarios y el impacto presupuestario para las arcas municipales.
Contexto local y siguientes pasos
El anuncio llega en un momento en el que la gestión municipal presta especial atención a las políticas que afectan directamente al poder adquisitivo de los ciudadanos. La reducida magnitud del ajuste en el IBI —del 0,72% al 0,70%— y la menor tributación para vehículos de altas prestaciones son medidas que el equipo de gobierno ha presentado como un equilibrio entre alivio fiscal y sostenibilidad financiera del presupuesto local.
La tramitación administrativa iniciada comprende, entre otros pasos, la publicación de las modificaciones en el Boletín Oficial correspondiente, la apertura de periodos de alegaciones y la aprobación definitiva por el Pleno municipal. Solo entonces se determinará la fecha a partir de la cual se aplicarán las nuevas tarifas y el alcance exacto del ahorro para cada contribuente.
El alcalde, según la nota del Consistorio, impulsa la reforma con la intención de materializar las rebajas previstas durante esta legislatura; el proceso ahora queda sujeto al calendario administrativo y al debate político que pueda generarse en el ámbito local.